Borravaló és felszolgálási díj 2026-ban: jogszabályi alapok és könyvelőbarát adminisztráció az eSystemmel
A borravaló és a felszolgálási díj a vendéglátásban sokszor „kicsi tételnek” tűnik, mégis ezek csúsznak el a legkönnyebben: csúcsidő, több fizetési mód, műszakváltás, kasszazárás. Pedig a helyes kezelés kulcsa egyszerű: szét kell választani, nyomon kell követni, és bizonyíthatóan ki kell tudni mutatni, kinek, mikor, mennyit fizettünk ki.
Mi a különbség borravaló és felszolgálási díj között?
Borravaló: a vendég által önként adott plusz összeg. 2025-től a NAV tájékoztatása szerint már nemcsak a közvetlenül a felszolgálónak adott borravaló lehet adómentes, hanem az is, amit az üzemeltető oszt szét, ha olyan nyilvántartást vezet, amiből igazolható a kifizetés (kinek, mikor, mennyit).
Felszolgálási díj: külön díj a felszolgáló közreműködésével történő kiszolgálásért; a rendelet kimondja, hogy a fogyasztónak adott bizonylaton elkülönítetten kell feltüntetni.
Borravaló nyilvántartása és kifizetése: a gyakorlati szabályok
- Nyilvántartás: a számla végösszegén felül fizetett összeget borravalóként kell nyilvántartani, kivéve, ha a vendég közvetlenül a felszolgálónak adja át. Az üzletbe érkező borravalóról napi szintű nyilvántartást kell vezetni.
- Kifizetés: a nyilvántartott borravalót legalább havonta ki kell fizetni a munkavállalóknak, és a kifizetést dokumentálni kell.
- Felosztás: a felosztás szabályait írásban kell rögzíteni az érdekképviselettel, ennek hiányában közvetlenül a munkavállalókkal.
- Adómentesség: a munkáltatón keresztül kifizetett borravaló is adómentes lehet, ha a nyilvántartás igazolja, kinek, mikor és mennyit fizettetek ki.
Részletesebben: borravaló adómentesen, nyilvántartás és kifizetés, valamint a borravaló felosztása és a borravalós doboz.
Mennyi lehet a felszolgálási díj?
A 44/2024. (XII. 9.) NGM rendelet alapján:
- főszabály szerint max. 15%
- ha a vevő más adóalany / nem adóalany jogi személy, és számlázási kötelezettség van, max. 20%
Új szabály 2026. február 1-től: havi bevétel „felszolgálási díjjá minősítése”
A rendelet 2026. február 1-től alkalmazható része szerint az étteremként vagy cukrászdaként nyilvántartott egység üzemeltetője a tárgyhavi (ÁFA-t tartalmazó) alap legfeljebb 20%-át felszolgálási díjnak minősítheti akkor is, ha az nincs feltüntetve a nyugtán/számlán, viszont a bizonylaton szereplő felszolgálási díj és a minősített összeg együtt sem lépheti túl a 20%-ot.
Miért fontos a precíz adminisztráció?
- NAV-kompatibilis bizonyíthatóság: bankkártyás / átutalásos borravaló csak akkor „biztonságos”, ha van róla egyértelmű nyilvántartás (kifizetések igazolása).
- Kasszaegyezés borravaló mellett: a pénztárgép-rendelet külön kezeli azt az élethelyzetet, amikor a borravaló miatt napközben eltérés lehet a kasszában lévő pénz és a bizonylatolt egyenleg között; ilyenkor az egyezésnek elég záráskor fennállnia.
- Kifizetési fegyelem: felszolgálási díjat havonta kell kifizetni a közreműködőknek, és írásban érdemes rögzíteni az elosztási szabályokat.
Hogyan segít az eSystem: borravaló és felszolgálási díj könyvelőbarát kezelése
Az eSystemben a borravaló és a felszolgálási díj külön jogcímen, pontos adminisztrációval kezelhető, és a könyvelői lekérdezés exportálható, így az adat egy gombnyomásra rendelkezésre áll a havi zárásnál.
Tipikus eSystem „jó gyakorlat” beállítások
- Borravaló külön kezelése fizetési módonként (készpénz / bankkártya / azonnali átutalás)
- Felszolgálási díj automatikus számítása százalékosan, és elkülönített megjelenítése a bizonylaton (ahol kötelező)
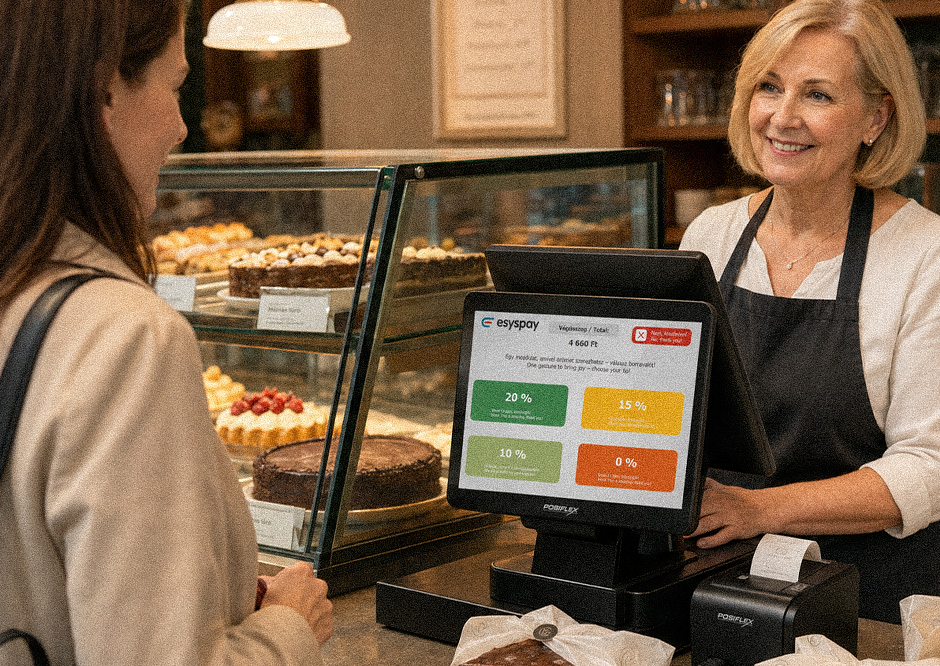
- Bankkártyás borravaló az eSysPay terminálon: az összeg automatikusan bekerül a nyilvántartásba, nem kell kézzel rögzíteni
- Havi kifizetési nyilvántartás: kinek, mikor, mennyit kapott borravalóként / felszolgálási díjként (NAV-igazolhatóság miatt ez különösen fontos a nem készpénzes borravalónál)
Könyvelői export, mit érdemes tartalmazzon?
Egy jól használható eSystem export (CSV/Excel) tipikusan:
- időszak, telephely, pénztár / műszak
- borravaló összegek fizetési módonként
- felszolgálási díj bizonylaton szereplő összege
- (ha alkalmazzátok) a 20%-os „minősített” felszolgálási díj havi kerete és felhasználása
- kifizetések listája dolgozónként (dátum, összeg, jogcím)
Ezzel a könyvelő nem „vadássza” az adatot, hanem egy fájlban megkapja a teljes, egyeztethető összképet.
Mini ellenőrzőlista (ha gyorsan rendet akarsz)
- Van-e elkülönített kezelés a borravalóra (külön jogcím, külön riport)?
- A felszolgálási díj a bizonylaton tényleg elkülönítve jelenik meg, ahol kell?
- Ha használjátok az új 20%-os szabályt: követitek-e, hogy a teljes (bizonylatos és minősített) összeg nem lépi túl a 20%-ot?
- Megvan-e a kifizetési nyilvántartás (kinek, mikor, mennyit), főleg nem készpénzes borravalónál?
Kérdésed van a borravaló és a felszolgálási díj kezeléséről az eSystemben? Írj az info@vendeglatoprogram.com címre, vagy hívj minket: +36 1 550 77 30 (1-es mellék). A csomagokat és az árakat itt nézheted meg.